Обещали сте на нов служител „1 500 € заплата“, а той пита колко ще получи по сметката си. Двете числа се различават с около 336 €, а фирмата ви плаща отделно още над 285 €. Ето как се стига от бруто до нето през 2026 г.: кои осигуровки се удържат, колко е данъкът и какво се промени от 1 август 2026 г.
Как се изчислява нетната заплата: от бруто на нето в 3 стъпки
Брутната заплата е сумата в трудовия договор. Нетната (чистата) е тази, която служителят получава след удръжките. Сметката винаги върви в една и съща последователност:
 Безплатен инструментКалкулатор заплата 2026Бруто → нето и колко струва служителят на фирмата. Таблица с минималната заплата.
- Лични осигуровки: от брутото се удържат 13,78 % (при родените след 31.12.1959 г.).
- Данък: върху остатъка (бруто минус личните осигуровки) се удържат 10 % данък върху доходите.
- Нето: бруто − осигуровки − данък.
Ако не искате да смятате на ръка, въведете сумата в безплатния калкулатор за заплата 2026. Той смята бруто, нето и разхода за фирмата по фондове. Може да тръгнете и от нетната сума, която сте договорили със служителя.
Какви осигуровки се удържат от заплатата през 2026 г.
Осигуровките се делят между служителя и работодателя. За служител на трудов договор, роден след 31.12.1959 г., разпределението е следното:
| Вноска | Служител | Работодател |
|---|---|---|
| Фонд „Пенсии“ | 6,58 % | 8,22 % |
| Допълнителна пенсия (УПФ) | 2,2 % | 2,8 % |
| Общо заболяване и майчинство | 1,4 % | 2,1 % |
| Безработица | 0,4 % | 0,6 % |
| Здравно осигуряване | 3,2 % | 4,8 % |
| Трудова злополука (ТЗПБ) | — | 0,4 – 1,1 % според дейността |
| Общо | 13,78 % | 18,52 % + ТЗПБ |
Вноската за ТЗПБ зависи от основната икономическа дейност на фирмата. Според Закона за бюджета на ДОО за 2026 г. търговията на дребно (код 47) и ресторантьорството (код 56) плащат 0,5 %, а персоналните услуги като фризьорство и козметика (код 96) – 0,4 %. Проверете своя код в приложенията към ЗБДОО 2026. През 2026 г. не се внасят вноски за фонд „Гарантирани вземания на работниците и служителите“.
Минимална заплата 2026: колко е нето в евро
От 1 януари 2026 г. минималната месечна работна заплата е 620,20 € при 8-часов работен ден. Определена е с ПМС № 243 от 13.11.2025 г. Законът за държавния бюджет за 2026 г. я запазва на това ниво, докато не се приеме нов ред за определянето ѝ.
- Бруто: 620,20 €
- Лични осигуровки (13,78 %): 85,46 €
- Данък 10 % върху 534,74 €: 53,47 €
- Нето за служителя: 481,27 €
- Осигуровки за сметка на работодателя (18,52 % + 0,5 % ТЗПБ за магазин или заведение): 117,96 €
- Общ разход за фирмата: 738,16 €
Ако дейността ви е с ТЗПБ 0,4 %, разходът за фирмата е 737,54 €.
Отвори калкулатора за заплата →
Пример: от бруто на нето при 1 500 €
Служител в магазин с брутна заплата 1 500 € и ТЗПБ 0,5 %:
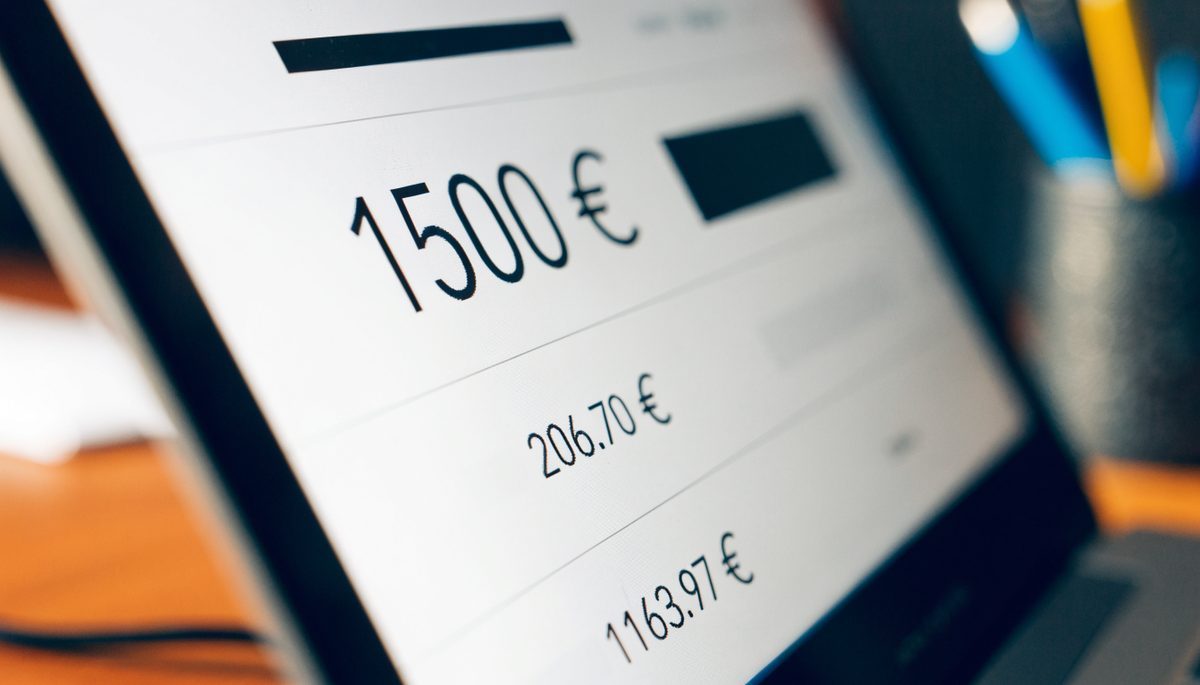
- Пенсии 98,70 € + УПФ 33,00 € + ОЗМ 21,00 € + безработица 6,00 € + здравно 48,00 € = 206,70 € лични осигуровки
- Данък: 10 % от 1 293,30 € = 129,33 €
- Нето: 1 163,97 €
- Работодателят плаща още 285,30 € осигуровки, общо 1 785,30 € разход.
Важно е всяка вноска да се закръгли до цент поотделно. Ако закръглите само общата сума, получавате разлики от няколко цента спрямо ведомостта. Как ведомостта и фишът се връзват помежду си, обясняваме в статията ведомост и фиш за заплата – каква е разликата.
Максимален осигурителен доход 2026: какво се промени от 1 август
Осигуровки се дължат върху брутната заплата, но не върху повече от максималния осигурителен доход. Според разяснението на НОИ таванът е:
- 2 111,64 € от 1 януари до 31 юли 2026 г.;
- 2 300 € от 1 август до 31 декември 2026 г.
Пример: при бруто 2 600 € за септември осигуровките се смятат върху 2 300 €, т.е. 316,94 € за служителя.
Данъкът обаче е върху цялата сума минус осигуровките: 10 % от 2 283,06 € = 228,31 €. Нетната заплата е 2 054,75 €. При преизчисляване на минали месеци ползвайте тавана, който е важал за съответния месец.
Има и долна граница. Осигуровките не могат да са върху по-малко от минималния осигурителен доход за вашата икономическа дейност и длъжност. От 1 август 2026 г. той е определен в Приложение № 1А към ЗБДОО 2026. Ако плащате на служителя по-малко от него, осигурявате го върху минималния доход, а не върху заплатата.
Защо нетната заплата във фиша е различна от калкулатора
Калкулаторите показват стандартния случай. Във фиша най-често има разлика по една от тези причини:
- Данъчни облекчения – за деца, за намалена работоспособност. Те намаляват данъчната основа.
- Болнични и неплатен отпуск. Променят брутото, начислено за месеца.
- Роден преди 1960 г. Общите лични осигуровки пак са 13,78 %, но разпределението е друго и няма вноска за УПФ.
- Запори и аванси. Удържат се от нетната сума, затова преведеното е по-малко от нетото по ведомост.
- Непълно работно време. При 4 или 6 часа брутото и всички удръжки са пропорционално по-ниски.
Ако сте на път да назначите първия си човек, вижте и какво трябва да направите, когато назначите първи служител. Ако се чудите дали изобщо да е на трудов договор, вижте граждански или трудов договор – кога кой.
Какво проверява НАП по заплатите
При проверка НАП и Инспекцията по труда сравняват договорената заплата, ведомостта и подадените данни за осигуровките. Най-честите проблеми са три:
- заплата под минималната или осигуряване под минималния осигурителен доход за длъжността;
- „заплата в плик“ – част от възнаграждението се плаща без осигуровки;
- трудов договор без задължителните реквизити (вж. задължително съдържание на трудовия договор).
Санкциите са описани в статията за глобите на НАП по видове нарушения. Сроковете за осигуровките и данъка ще намерите в календара на задълженията за 2026 г.. Преди да подпишете договора, проверете сумата в калкулатора за нетна заплата. Така и вие, и служителят ще знаете точно колко струва и колко получава.
Готови ли са трудовите ви документи за проверка?
Пакетите на euroready включват чеклист какво точно проверяват, готови шаблони на задължителните документи и (при N2/N3) персонализирани материали според вашия бизнес.
Виж пакетите →